※2026年9月21日に日本FP協会のFP3級試験範囲を確認して整理しています。
FP3級を取ると、家計の何に役立つのか。
主婦・主夫にとって一番大きいのは、資格名そのものより、保険・税金・年金・住宅・資産運用・相続を「なんとなく」で決めにくくなることです。
FP3級を取れば必ず節約できる、就職に有利になる、投資で増やせる、という資格ではありません。
けれど、家計の判断に使う制度や用語を一通り学べるため、「何を確認すればいいか」が分かりやすくなります。
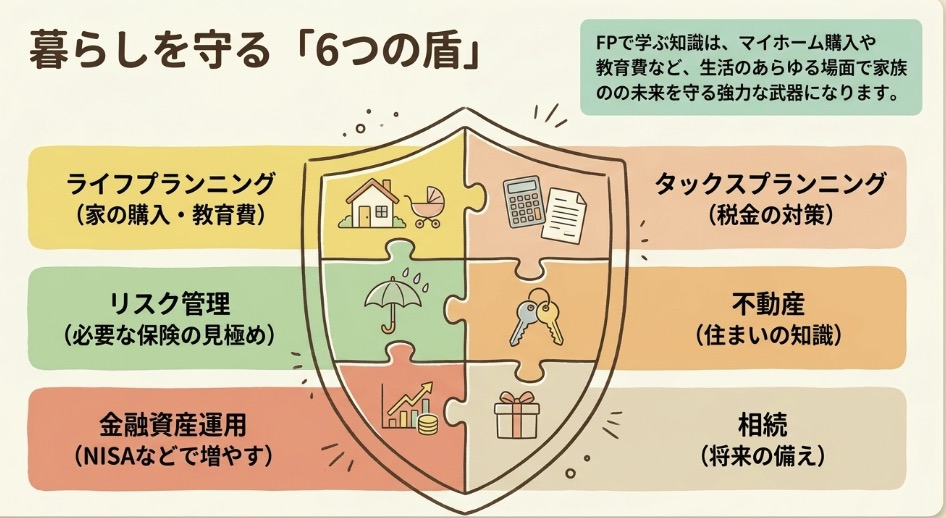
FP3級で家計に使いやすい6分野
- ライフプランニングと資金計画
- リスク管理
- 金融資産運用
- タックスプランニング
- 不動産
- 相続・事業承継

FP3級を主婦が取るメリットは、家計の判断材料が増えること
旧稿にあった「6分野と家計での使い道」の対応表です。
| 分野 | 主婦の日常に直結する場面 |
|---|---|
| ライフプランニング | 教育費・老後資金・住宅ローン返済計画 |
| リスク管理 | 生命保険・医療保険の見直し |
| 金融資産運用 | NISA・iDeCo・投資信託の選び方 |
| タックスプランニング | 配偶者控除・ふるさと納税・医療費控除 |
| 不動産 | 住宅ローン減税・固定資産税・繰り上げ返済 |
| 相続 | 親の介護・遺言・生前贈与 |
日本FP協会の3級試験範囲を見ると、日常生活で出てくるお金のテーマが広く含まれています。
一つずつ、家計でどう使えるかを見ます。
1.ライフプランニング|教育費・住宅・老後を同じ表で考えやすくなる
社会保険、公的年金、ローン、カード、資金計画などを学びます。
「教育費はいくら必要?」「住宅ローンを組んで大丈夫?」「老後資金は何から考える?」といった問題を、別々ではなく家計全体の予定として見やすくなります。
正確な金額は家庭ごとに違いますが、どの制度を確認すべきか分かるだけでも、相談先で質問しやすくなります。
2.リスク管理|保険を「何となく不安だから」で選びにくくなる
生命保険、損害保険、第三分野の保険などを学びます。
FP3級を勉強したから保険を解約すべき、という話ではありません。
公的保障と民間保険の役割を分けて考える材料が増えます。
更新時に「この保障は何のためか」「重複していないか」を確認する視点を持てます。
3.金融資産運用|投資商品の説明を読むための基礎ができる
預貯金、投資信託、株式、債券、外貨建商品、金融商品と税金などを学びます。
FP3級は投資で利益を出す方法を保証する資格ではありません。
NISAや投資信託の資料を読むときに、リスク・分散・税金などの基本用語が分かるようになることが実用面のメリットです。
4.タックスプランニング|所得税の仕組みを確認しやすくなる
所得の種類、所得控除、税額控除、確定申告、住民税などを学びます。
家計では「パート収入が変わると何が変わる?」「医療費控除はどう考える?」など、税金の疑問が出てきます。
制度は改正されるため、FP3級で覚えた数字を永久に使うのではなく、仕組みを理解して最新情報を確認する使い方が向いています。
5.不動産|住宅の購入・売却・税金の言葉が分かりやすくなる
不動産取引、法令上の規制、取得・保有・譲渡に関する税金、賃貸などを学びます。
住宅購入の契約書や税金の説明を見たときに、初めて聞く言葉が減ります。
実際の契約や税務判断は専門家へ確認が必要ですが、質問する前提知識を持てます。
6.相続・事業承継|相続が起きる前に基本用語を知っておける
贈与、相続、相続税、財産評価などを学びます。
家族で相続の話が出たとき、「法定相続分」「贈与」「評価」といった言葉をゼロから調べる負担が減ります。
個別の相続は家族構成・財産内容で大きく変わるため、FP3級の知識だけで手続きを完結させるものではありません。
FP3級を取っても「できるようにならないこと」もある
資格のメリットを大きく見せすぎないことも大切です。
- FP3級だけで家計が必ず改善するわけではない
- 投資の利益を保証できるわけではない
- 税務・法律の個別判断を資格だけで代行できるわけではない
- 取得すれば必ず再就職できるわけではない
家計に役立つのは「正解を全部知る」ことより、制度の仕組みを理解し、必要なときに公式情報や専門家へ確認できることです。
家計目的なら、FP2級まで進む必要はある?
家計の基礎知識を整理したいだけなら、まずFP3級の範囲を学んでから判断できます。
FP2級は範囲と深さが増えます。
仕事でFP知識を使いたい、より詳しく資産設計を学びたいなど、次の目的ができたときに検討すれば十分です。
「3級を取ったら必ず2級へ進む」という順番にする必要はありません。
勉強法は別記事に分けました
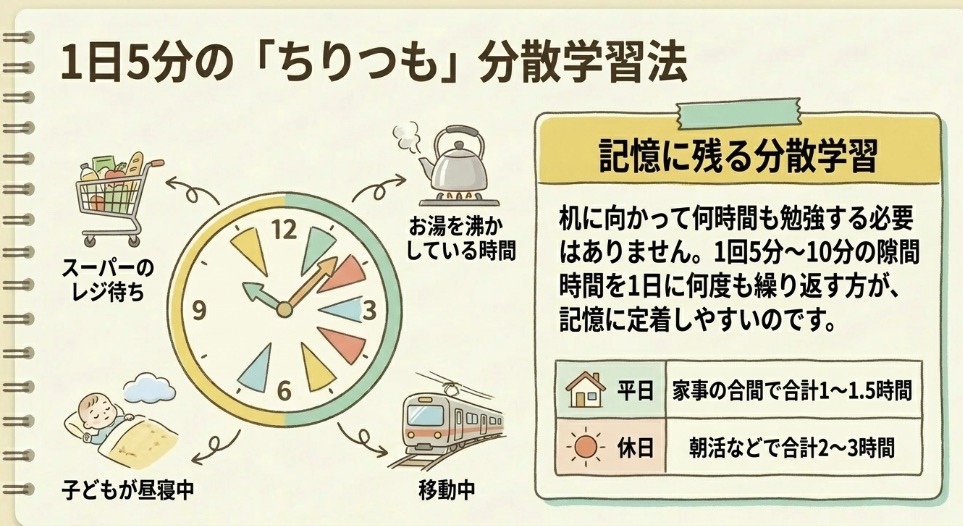
旧稿の学習時間割の一例です。記載した時間が必要条件という意味ではありません。
| 曜日 | 1日の学習時間 | スケジュールの具体例 |
|---|---|---|
| 平日 | 1.0〜1.5時間 | 家事の合間や移動中(計30分)+ 早朝や子どもが寝た後(30〜60分) |
| 休日 | 2.0〜3.0時間 | 家族が起きる前の朝活 + 夫に子どもを見てもらう時間で過去問演習 |
このページは「FP3級を主婦が取るメリット」に役割を固定しました。
家事の合間でどう勉強するか、2026年CBTの試験時間・問題数、短い時間と長い時間の使い分けは、家事の合間でFP3級は受かる?主婦のスキマ時間勉強法で整理しています。
FP3級の受験申し込みで迷う「試験機関」の違いと選び方
FP3級の学習を始めようと決意し、いざ受験の準備を進める段階で多くの人が最初に直面する疑問が、「日本FP協会」と「きんざい(金融財政事情研究会)」のどちらの試験機関で申し込めばよいのか、という点です。 FP技能検定は、学科試験と実技試験で構成される技能検定です。試験科目・実施機関・最新の受検要件は各試験機関の公式要綱で確認できます。 学科試験と選択した実技試験の双方に合格すると、3級ファイナンシャル・プランニング技能士の総合合格となります。 ただし、実技試験の科目や出題範囲、学習内容には違いがあります。
学科試験についての詳細や出題内容は、日本FP協会およびきんざい各機関の公式試験要綱等で事前にご確認ください。
学科試験の出題方法・範囲は受験時点の日本FP協会ときんざいの試験要綱で確認してください。
両機関で同一問題かどうかを、過去の運用だけから断定しません。
一方、実技試験は、それぞれの機関で出題される科目や問題の傾向が異なります。
家計管理や生活に役立てることを目的としてFP3級を学ぶ主婦・主夫にとって、この実技試験の選択は学習の方向性や対策のしやすさに直結するため、事前にしっかりと違いを理解しておくことが重要です。
実技試験の科目と出題範囲の比較
2026年時点で、日本FP協会ときんざいのFP3級学科・実技は原則CBT方式で実施されています。実技科目や形式・問題数・試験時間は両機関の最新要綱で確認しましょう。
| 比較項目 | 日本FP協会 | きんざい(金融財政事情研究会) |
|---|---|---|
| 実技試験の科目名 | 資産設計提案業務 | 個人資産相談業務 保険顧客資産相談業務 |
| 出題範囲の特徴 | 日本FP協会の学科試験は、ライフプランニング、リスク管理、金融資産運用、タックスプランニング、不動産、相続・事業承継の6分野を対象とします。一方、実技科目の『資産設計提案業務』は別に試験範囲が示されています。受検時点の公式試験範囲を確認してください。 | 公式の位置付けとして、個人資産相談業務は個人の資産全般を対象とし、保険顧客資産相談業務は保険顧客に関連する資産設計を対象としています。 |
| 家計管理目的との相性 | 日本FP協会の『資産設計提案業務』の公式試験範囲と過去問題を見て、学びたい内容と合うか確認してください。教材によって対応する実技科目が異なるため、購入前に対応科目を必ず確認してください。 | 保険や個人資産など、学びたい分野や出題分野の特徴に合わせて選ぶことができます。 |
| 確認すべき公式情報 | 日本FP協会公式サイトの「試験要綱」「過去の試験問題」 | きんざい公式サイトの「試験要綱」「過去の試験問題」 |
家計目的で日本FP協会を検討するときの確認点
日本FP協会の実技科目は『資産設計提案業務』です。学科は6分野を学びますが、実技の出題範囲は別に定められています。公式試験範囲と過去問題で具体的な内容を確認しましょう。
ただし、最終的な決定はご自身の学習目的や興味に合わせて行うべきです。
申し込みをする前に、必ず両機関の公式サイト(日本FP協会:https://www.jafp.or.jp/、きんざい:https://www.kinzai.or.jp/fp/)にアクセスし、公開されている過去の試験問題や試験要綱に目を通してみてください。
実際の出題形式や問われている内容を確認し、「どちらの問題の方が、自分が学びたい内容に近いか」「どちらの出題傾向が学習しやすいか」を比較検討することが、後悔のない選択につながります。
過去の学習経験は無駄にならない|簿記知識とFP3級の関連性
FP3級の学習を検討している方の中には、「過去に日商簿記3級や2級を取得したことがある」「学生時代や以前の職場で経理の勉強をした経験がある」という方もいらっしゃるでしょう。
こうした経験がある場合、用語や財務諸表に慣れていることがFP3級の学習理解の助けになる可能性があります。
「もう何年も前のことだから内容はすっかり忘れてしまった」と感じていても、一度接した知識があると初学者に比べて学習のとっかかりを得やすいことも考えられます。
「企業の家計簿」と「個人の家計簿」の共通点
簿記は簡単に言えば「企業の家計簿」をつけるためのルールであり、FPは「個人の家計簿」や資産状況を分析・計画するための知識です。
対象が企業か個人かという違いはありますが、お金の流れを把握し、資産と負債のバランスを管理するという根本的な考え方は共通しています。
簿記で学んだ資産・負債の考え方が、FP3級で個人の資産や負債を整理・理解する際の土台となる場合があります。
たとえば、FP3級の「ライフプランニングと資金計画」分野では、資産や負債を把握し純資産の考え方に触れる内容が含まれています(日本FP協会公式試験範囲:https://www.jafp.or.jp/exam/summary/area/)。
自分の預貯金や不動産など「資産」から、住宅ローンなどの「負債」を差し引いて純資産を考えるといった作業に繋がります。
関連性の高い具体的な学習分野
簿記経験がある人には、資産・負債・収益・費用など一部の基本用語を理解する助けになる場合があります。FP3級の出題範囲が簿記と同じという意味ではありません。
- 金融資産運用: 株式や債券、投資信託などを学ぶ際、簿記を学んだ経験が、資産・負債など一部の用語を理解する手助けになる可能性があります。企業の財務諸表(損益計算書や貸借対照表)の仕組みを知っていると、金融商品の特徴や評価を学ぶ際に理解しやすいことがあります。
- タックスプランニング: FP3級公式試験範囲(https://www.jafp.or.jp/exam/summary/area/)には、所得税の課税基本や必要経費・損益計算について触れる項目があります。簿記で学ぶ収益・費用や減価償却のような基礎知識が、こうした内容の理解に繋がる場合があります。なお、個別の税務判断には必ず公式の定義やガイドラインを確認してください。
このように、過去の簿記の学習経験は、FP3級のテキストを開いたときの「見慣れない専門用語ばかりで頭に入ってこない」という一部の用語を学び直す際の助けになる可能性があります。 ブランクがあったとしても、学習を進めるうちに「あの時学んだのはこういうことだったのか」と知識が結びつく瞬間があるはずです。 過去の経験を土台として活かせることは、独学を継続する上での大きな自信につながります。
家族の協力を得るための「学習目的」の伝え方
主婦・主夫が家事や育児、あるいは仕事の合間を縫って独学で資格取得を目指す場合、課題になりやすいことの一つは「学習時間の確保」です。 そして、その時間を安定して確保するためには、同居する家族(特に配偶者)の理解と協力が欠かせません。 しかし、単に「FP3級の資格を取りたいから勉強を始める」と伝えるだけでは、十分な協力を得られないことがあります。
抽象的な「資格取得」ではなく、具体的な「家計へのメリット」を共有する
家族からすると、「資格の勉強」と聞くと、「再就職のためなのか」「家事や育児の時間が削られるのではないか」といった漠然とした疑問や不安を抱く可能性があります。 そこで重要なのは、資格を取得すること自体を目的として伝えるのではなく、学習で扱う保険・教育費・住宅費などの話題を、家庭でどのように使ってみたいか具体的に伝えることです。家族の反応には個人差があります。
FP3級の学習内容は、前述の通り家計に直結する6つの分野で構成されています。
これらを活用して、以下のように具体的な家計の課題と結びつけて伝えてみましょう。
- 保険の見直しを目的とする場合:「毎月払っている生命保険や医療保険が、今の私たちの家族構成や年齢に本当に合っているか確認したい。FPの勉強をしてリスク管理の基礎を学べば、必要な保障と不要な保障を見極められるようになり、結果的に保険料の節約につながるかもしれない。」
- 将来の資金計画を目的とする場合:「子どもが大学に進学するまでにいくら必要なのか、私たちの老後資金はどう準備すればいいのか、漠然とした不安がある。ライフプランニングの手法を学んで、我が家の長期的な資金計画表を一緒に作れるようになりたい。」
- 資産運用や税金の理解を目的とする場合:「NISAやiDeCoといった制度の名前は聞くけれど、仕組みがよくわからなくて手を出せていない。金融資産運用や税金の基礎知識をつけて、国が用意している制度を正しく活用できるかどうかを判断できるようになりたい。」
「共通の目標」を持つことでサポートを引き出す
このように、「自分のスキルアップのため」という個人的な目標から、「我が家の家計を防衛し、将来の不安を減らすため」という家族共通の目標へと視点を変えることで、家族と学習時間の確保について相談しやすくなる場合があります。 学習の目的が家計の改善にあると理解してもらえれば、「休日の午前中は子どもを公園に連れて行くから、その間に勉強を進めていいよ」「試験前の1週間は家事の分担を増やそうか」といった具体的なサポートを引き出しやすくなります。
また、学習を進める中で「今日テキストでこんな制度を知ったんだけど、うちの住宅ローン控除はどうなっていたっけ?」など、学んだ知識を日々の会話に組み込んでいくことも有効です。
学んだことが実際に家計の確認作業に活かされているプロセスを共有することで、家族も学習の成果を実感でき、応援するモチベーションを維持しやすくなります。
独学テキストの選び方|年度と実技科目で比較
独学のテキスト選びでは、具体的な教材候補をいくつか比較し、対応科目や最新年度版であること、学びやすさをチェックしましょう。候補例としては「みんなが欲しかった!FPの教科書&問題集 3級(TAC出版)」「史上最強のFP3級テキスト(ナツメ社)」シリーズなどがあります。具体的な教材は最新版・対応科目を必ず各自でご確認を。
FP3級は、独学で学習する選択肢もありますが、そのためには適切な教材選びと、限られた時間を有効に使う学習計画が不可欠です。
特に初学者の場合、最初に手にするテキストが学習のモチベーションを大きく左右します。
失敗しないテキスト選びの4つのチェックポイント
書店やオンラインショップには数多くのFP3級対策テキストが並んでいますが、以下の4つの基準を満たしているかを確認して選ぶことをお勧めします。
- 最新の法改正(受験年度)に対応しているか: FP試験において最も注意すべき点がこれです。税・年金・社会保険・NISAなどの制度は改正されることがあるため、受験年度に対応した教材を選び、具体的な制度は国税庁・厚生労働省・金融庁等の公式情報で確認します。古いテキストや中古本を使用すると、改正前の古い数字や制度を覚えてしまい、実際の試験で失点する原因となります。必ず、自分が受験する試験日に対応した「最新年度版」のテキストを購入してください。
- 視覚的な理解を助ける工夫があるか:法律用語や金融の専門用語が文字だけで羅列されていると、初学者はすぐに挫折してしまいます。図解やイラストが豊富に使われているか、重要なポイントがフルカラーで強調されているかなど、直感的に仕組みを理解しやすいレイアウトになっているかを確認しましょう。
- インプット(教科書)とアウトプット(問題集)が連携しているか:テキストを読んで知識を入れる(インプット)だけでは、試験問題は解けません。読んだ直後に該当範囲の過去問を解く(アウトプット)ことで、知識は定着します。教科書と問題集がセットになっているシリーズを選ぶか、同じ出版社の連動した問題集を併せて用意し、「読んだら解く」のサイクルを回しやすい環境を整えましょう。
- 持ち運びやすさ(分冊機能)があるか:FP3級のテキストは6分野を網羅するため、どうしても分厚く重くなりがちです。分野ごとに取り外して「分冊」できる機能がついているテキストであれば、外出先や移動中にも必要な部分だけを持ち運ぶことができ、隙間時間の学習に非常に便利です。
まとまった時間が取れない主婦のための「分散学習」
家事や育児に追われる中で、「毎日机に向かって2時間連続で勉強する」といった計画を立てるのは現実的ではありません。
急な予定変更や子どもの体調不良などで計画が崩れると、それがストレスとなり挫折の原因になります。
そこで取り入れたいのが、1回5分〜15分程度の短い時間を1日のうちに何度も積み重ねる「分散学習」の考え方です。
一度に大量の情報を詰め込むよりも、短時間の復習を複数回行う方法もあります。
- 隙間時間の活用例:お湯を沸かしている間の3分間、洗濯機が回っている間の10分間、スーパーのレジ待ちの時間など、日常の中には細切れの時間が隠れています。
- ツールの活用: こうした隙間時間には、分厚いテキストを開くのではなく、スマートフォンの学習アプリや、一問一答形式のコンパクトな問題集を活用するのが効果的です。スマホであれば片手で操作でき、すぐに正誤がわかるため、短い時間でも知識を確認しやすくなります。
「まとまった時間が取れないから勉強できない」と諦めるのではなく、「5分で数問解ける場合もある」と発想を転換することが、独学を成功させる秘訣です。
たとえば1日のスケジュール例として、午前9:30〜11:30は家事の合間にテキストを読み、午後13:00〜14:30に問題集を解く、夜に10分だけアプリで復習するなど、生活リズムに合わせて計画するのが続けやすい方法です。CBT方式や試験時間も考慮し、実践的な学習スケジュールを組むことをおすすめします。具体的な勉強法や分散学習の工夫は既存記事「家事の合間でFP3級は受かる?主婦のスキマ時間勉強法」にまとめていますので、参考にしてください。
講座の料金・教材・給付対象・広告条件は変更されるため、申込前に各公式サイトで最新情報を確認してください。
制度・数値について確認できる一次情報:FP技能検定の最新試験要綱/きんざい技能検定の案内
一次情報・確認先:日本FP協会・試験要綱 / きんざい・試験要綱
まとめ|家計で使うなら、資格より「6分野を理解すること」がメリット
FP3級の学習範囲は、家計で繰り返し出てくるテーマと重なります。
- 教育費・年金・住宅をまとめて考える
- 保険の役割を確認する
- 投資商品の説明を読む
- 税金の仕組みを理解する
- 不動産の基本用語を知る
- 相続の基本を知る
「資格を持っていること」だけで家計が変わるわけではありません。
学んだ内容を、自分の保険・税金・資産・将来計画に当てはめて確認できることが実用的なメリットです。
2026年9月21日に確認した公式情報のもとで編集しています。
コメント