※2026年9月21日に日本FP協会・金融財政事情研究会の現行CBT試験要綱を確認して整理しています。
FP3級を取りたいけれど、家事や育児でまとまった勉強時間が取れない。
その場合、最初から「毎日1時間」「3か月で合格」と決める必要はありません。
5〜20分の短い時間と、週に数回のまとまった時間を役割分担する方が続けやすくなります。
この記事では、家事の合間にFP3級を独学する方法だけに絞ります。
合格に必要な総勉強時間を一律に決めず、今の生活に入る学習の形を作ります。
先に結論
- FP3級は2024年度からCBT方式へ移行しています
- 日本FP協会の3級は学科90分60問、実技60分20問です
- 「15分だけで3か月合格」のような固定計算はしません
- 短時間は復習、30〜60分取れる日は理解と問題演習に使います
- 独学で同じ論点に止まり続ける場合だけ、講座を比較します
家事の合間だけでも勉強は進められる?
進められます。
ただし、5分や15分だけで全てを理解しようとしないことがポイントです。
短い時間と長い時間で、やることを分けます。
5〜15分|前日に覚えた内容を思い出す
料理の待ち時間、送迎前、寝かしつけ後などは、一問一答や用語確認に向いています。
新しい章を読むより、前日に学んだ内容を「思い出せるか」確認する時間にすると始めやすくなります。
20〜30分|1テーマだけ理解する
年金、生命保険、不動産、相続などから1テーマを決め、テキストを読んで数問解きます。
時間が短い日は「今日は社会保険だけ」のように範囲を小さくします。
30〜60分|問題演習と間違い直し
まとまった時間が取れた日は、学科・実技の問題を解き、間違えた理由まで確認します。
勉強時間を増やすことより、同じ間違いを繰り返していないかを見る方が重要です。
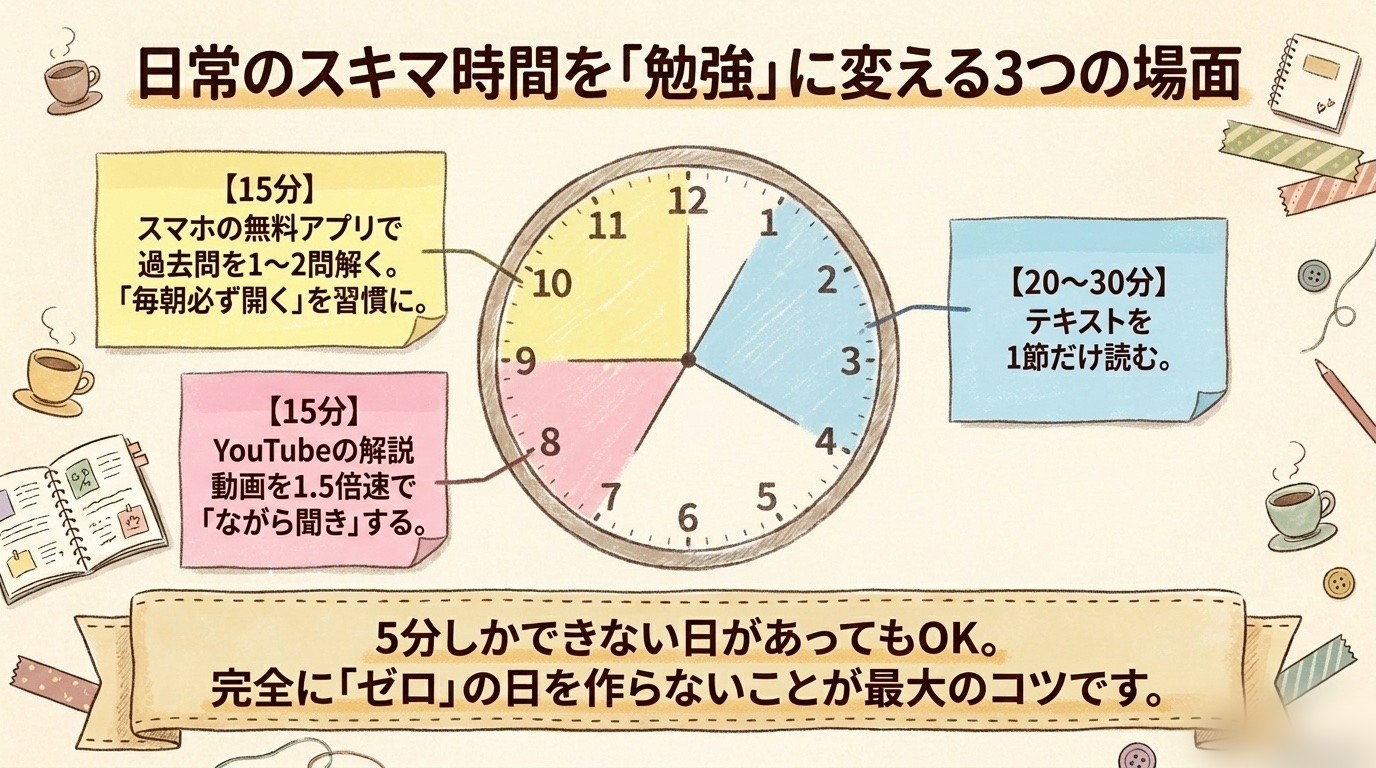
「1日15分×3か月」を目標にしない
旧記事では「1日15分を3か月」としていましたが、それを合格までの必要時間として扱うのは適切ではありません。
FP3級の合格に必要な学習時間について、日本FP協会や金融財政事情研究会が「何時間必要」と公式基準を定めているわけではありません。
金融知識がある人、初めて税金や年金を学ぶ人、家計管理で既に知っている分野がある人では必要な時間が変わります。
最初の1週間で「実際に取れた時間」を測る
予定ではなく、実際に勉強できた時間を7日間だけ記録します。
- 朝10分
- 昼15分
- 夜20分
- 週末45分
毎日全部できなくて構いません。
1週間の実績を見て、次の週も同じ量を続けられるか判断します。
試験日は学習の進み具合を見て決める
FP3級はCBT方式で、休止期間を除いて受検日を選べます。
3か月という期限を先に固定するより、学科6分野を一通り学び、問題演習を始められる状態になってから受検日を決める方が無理がありません。
2026年のFP3級CBTで先に知っておくこと
FP3級は学科試験と実技試験の両方に合格すると総合合格です。
日本FP協会で受検する場合、2026年の試験要綱は次のとおりです。
金融財政事情研究会で受検する場合は、実技の出題形式・問題数が異なります。
申込み先の試験要綱を確認してください。
自分の電卓は試験席へ持ち込まない
CBTでは私物の計算機を試験席へ持ち込めません。
計算問題はパソコン画面に表示される電卓を利用します。
旧記事の「電卓を持参する」という案内は、現在のCBT試験には合いません。
6分野は「全部読む」より、問題と往復する
FP3級の学科は、ライフプランニング、リスク管理、金融資産運用、タックスプランニング、不動産、相続・事業承継の6分野です。
最初から1冊を完璧に暗記しようとすると時間がかかります。
1分野を読んだら、その範囲の問題を解きます。
1周目|知らない言葉を減らす
細かな数字を全部覚えるより、「これは年金」「これは所得税」「これは相続」と問題の分野が分かる状態を作ります。
2周目|間違えた理由を分ける
間違いを「知らなかった」「数字を混同した」「問題文を読み違えた」に分けます。
同じ種類のミスが続くところだけ、テキストへ戻ります。
実技は最後まで放置しない
学科を全部終えてから初めて実技を見るより、早い段階で数問触れておくと、どの知識を使う試験なのか分かりやすくなります。
独学が止まったら、教材を増やす前に原因を確認する
次の状態なら、教材の追加より先に勉強のやり方を見直します。
- テキストを読むだけで問題を解いていない
- 同じ論点を何度も間違える
- 6分野のうち1〜2分野だけ全く触れていない
- スキマ時間だけで問題演習の時間が取れていない
独学で進められているなら、通信講座を使う必要はありません。
一方、学習順序を自分で決められない、解説を読んでも理解できない、スマホ中心に教材をまとめたい場合は、講座を比較する意味があります。
独学で同じところに止まり続けるなら比較する
講座を使うか迷う人向けに、クレアールFP講座の内容を別記事で整理しています。今の独学に足りないものがあるかを確認してから判断してください。
FP3級・学科6分野の特徴と学習でつまずきやすいポイント
FP3級の学科試験は6つの分野に分かれています。現稿でお伝えした通り、最初からすべてを完璧に暗記しようとするのではなく、分野ごとに問題と往復することが大切です。ここでは、各分野の具体的な特徴と、学習を進める上でつまずきやすいポイントを整理します。どの分野から手をつけるか迷った際の参考にしてください。
ライフプランニングと資金計画
年金、社会保険、住宅ローンなど、生活に最も密着した分野です。家計管理の延長として理解しやすいため、ここから学習を始めるとスムーズに入れます。
ただし、公的年金の「繰上げ受給」と「繰下げ受給」の仕組みには注意が必要です。受給開始時期を原則の年齢からずらした場合の年金額の増減など、制度の具体的な内容を把握することが重要です。公式テキストや過去問で出題される範囲について確認し、自分や家族のケースに当てはめて考えると定着しやすくなります。ただし、年金の具体的な手続きや計算の詳細は、日本年金機構などの最新公式情報を参照してください。
リスク管理
生命保険や損害保険の仕組みを学ぶ分野です。ご自身で保険に加入している方にとっては、約款や保障内容の確認という形で馴染みがあるかもしれません。
この分野は、保険の種類(定期保険、終身保険、養老保険など)とそれぞれの特徴、専門用語(保険料、保険金、解約返戻金など)を区別して整理すると、学習が進めやすくなります。公式テキストや過去問で頻出用語を確認しながら進めましょう。
金融資産運用
株式、債券、投資信託などの金融商品に関する分野です。投資経験がない場合、最初は見慣れない用語が多く難しく感じるかもしれません。
FP3級の出題範囲には、株式と債券・投資信託等の基本的な仕組みや用語も含まれます。実際の出題内容や出題傾向は、公式テキストや公表されている過去問などで確認してください。出題される用語やテーマになじむには、まず用語集を読む感覚で進めると取り組みやすいです。
タックスプランニング
所得税や住民税などの税金に関する分野です。源泉徴収票の見方や、各種控除(配偶者控除、医療費控除など)の仕組みを学びますが、これらは試験範囲の概要説明です。細かい税制の変更や控除額については国税庁などの最新公式発表もあわせて確認するようにしてください。
ここでは、所得金額の計算や税額の算出など、計算問題が出題されます。計算式そのものを覚える必要がありますが、一つの公式を間違えると連鎖して答えがずれてしまうため、所得区分や控除によって計算方法が異なるため、公式教材や過去問の計算手順を確認することが重要です。
不動産
不動産の取引や法律(宅地建物取引業法、建築基準法など)、税金に関する分野です。
建ぺい率や容積率の計算、登記簿の見方など、専門的な用語が多く登場します。他の分野に比べて日常生活での接点が少ない場合、暗記に時間がかかることがあります。他の分野の学習リズムが掴めてから取り組むのも一つの方法です。
相続・事業承継
相続税の仕組みや、誰が財産を受け継ぐか(法定相続人)のルールを学ぶ分野です。
特につまずきやすいのが「代襲相続」の範囲です。本来相続するはずだった人が既に亡くなっている場合、その子ども(孫など)が代わりに相続する仕組みですが、親族関係によりルールが異なるため、試験学習用のテキストや法務局・法務省等の最新情報で細かい範囲を確認してください。頭の中だけで考えるのではなく、簡単な家系図を紙に書きながら整理すると理解が深まります。
| 分野名 | 主な学習内容 | 学習の性質 | つまずきやすいポイント・対策 |
|---|---|---|---|
| ライフプランニングと資金計画 | 公的年金、社会保険、住宅ローン、教育資金 | 暗記・一部計算 | 年金の繰上げ・繰下げの増減率。自分事として数字を覚える。 |
| リスク管理 | 生命保険、損害保険、第三分野の保険 | 暗記中心 | 保険の種類と専門用語の混同。用語の定義を正確に区別する。 |
| 金融資産運用 | 株式、債券、投資信託、外貨建て商品 | 暗記中心 | 投資未経験者には馴染みのない用語。過去問で出題パターンを掴む。 |
| タックスプランニング | 所得税の仕組み、各種所得の計算、所得控除 | 計算中心 | 計算手順の間違いによる連鎖失点。公式と計算の順序を丁寧に確認する。 |
| 不動産 | 不動産の登記、取引、法令上の制限、税金 | 暗記・一部計算 | 専門用語の多さ。建ぺい率や容積率の計算ルールを整理する。 |
| 相続・事業承継 | 法定相続人、相続分の計算、相続税、贈与税 | 暗記・一部計算 | 代襲相続の範囲の違い。簡単な家系図を書いて視覚的に理解する。 |
家事の合間に使いやすいテキスト・問題集の選び方
現稿で「短い時間は復習、まとまった時間は理解と問題演習」とお伝えしましたが、この学習スタイルを実現するためには、教材選びが重要になります。複数のテキストに手を出すのではなく、1冊を使い倒すための選び方の基準を3つ紹介します。
1. 視覚的な理解を助ける図解や表の多さ
家事の合間の短い時間でテキストを開く場合、文字ばかりのページを読み込むのは集中力が必要です。年金の仕組みや相続の家系図、税金の計算手順などが、図解やフルカラーの表で整理されているテキストを選ぶと、パッと見て内容を思い出しやすくなります。書店で実際に手に取る際は、自分が苦手意識を持ちそうな分野(例えば金融資産運用や不動産など)のページを開き、図解だけで概要が掴めそうかを確認してください。
2. テキストと問題集の連動性
テキストを読んだ後、すぐに該当する範囲の問題を解く「往復学習」が合格への近道です。そのため、テキストと問題集がセットになっている、あるいはテキストの各項目の末尾に確認問題がついている構成のものが適しています。
別冊の問題集を購入する場合は、同じ出版社・同じシリーズのものを選ぶことで、「問題集の解説に、テキストの該当ページ数が記載されている」といった連携機能を利用でき、わからない箇所を調べる時間を大幅に短縮できます。
3. スキマ時間に使えるスマホアプリやWeb教材の有無
「5〜15分の短い時間」を有効活用するためには、机に向かわなくても学習できる環境が必要です。最近の市販テキストには、購入者特典としてスマホで過去問の一問一答が解けるアプリやWebサービスが付属しているものがあります。
外出先での待ち時間や、キッチンでのちょっとした空き時間にスマホで数問解く仕組みを作れるかどうかは、教材選びの重要なポイントになります。購入前に表紙や帯を見て、スマホ学習に対応しているかを確認しましょう。
通信講座を検討する際の「教育訓練給付金」確認手順
独学で進めていて「どうしても学習順序が決められない」「解説を読んでも理解が進まない」という場合、通信講座の利用を検討することがあります。その際、パートタイムなどで働いている(または働いていた)方は、「一般教育訓練給付金」の対象になる可能性があります。
給付金の適用には複数の要件があり、制度の変更もあるため、申込み・受講開始前に、支給要件照会票の提出時期と必要書類、本人の受給要件を管轄ハローワークに確認することが重要です。
教育訓練給付金とは
働く人のスキルアップを支援するための雇用保険制度です。厚生労働大臣が指定する教育訓練講座を修了した場合、受講費用の一部が給付されます。詳細な給付率、指定講座、申請期限については、厚生労働省の『教育訓練給付制度 検索システム』や最新の公式案内で、FP3級講座が対象であるか、また自分が受給対象であるかを必ず確認してください。
自分が対象になるか確認するためのチェックポイント
一般教育訓練給付は、原則として支給要件期間が通算3年以上必要です。初めて一般教育訓練給付を利用する場合には1年以上の特例があります。講座の指定区分と本人の加入・受給履歴を、受講開始前に管轄ハローワークで確認してください。
- 初めて給付金を利用する場合、一般教育訓練給付金については支給要件期間が通算1年以上(特定一般教育訓練給付金は3年以上など、制度により異なります)。ただし詳細な要件や例外は変更される可能性があるため、厚生労働省の最新案内やハローワークで確認してください。
- 過去に教育訓練給付を利用したことがある場合は、支給要件期間や前回の給付からの経過期間など複数の条件があります。制度区分・加入歴によって変わるため、最新の厚生労働省公式案内とハローワークの回答に従ってください。
パートタイム勤務であっても、週の所定労働時間など雇用保険の加入要件を満たしていれば対象となることがあります。給与明細で保険料が控除されていても支給要件を満たすとは限りません。受講開始時期や被保険者期間をハローワークで確認します。離職している場合は、原則として離職日の翌日から受講開始日まで1年以内などの要件があります(育児等による適用対象期間延長など例外もあるため、必ずハローワークで確認してください)。
ハローワークでの具体的な確認手順
給付金を利用したい場合、受講申込み・開始前に利用予定の講座が指定対象か、支給要件照会の提出時期・必要書類を管轄ハローワークへ確認してください。事前照会の回答は最終的な支給決定を保証しません。
- 管轄のハローワークを調べる:お住まいの地域を管轄するハローワークの所在地と窓口の受付時間を確認します。
- 「教育訓練給付金支給要件照会票」を提出する:ハローワークの窓口で照会票を提出します。この際、必要書類は管轄のハローワークに確認してください。
- 「教育訓練給付金支給要件回答書」を受け取る: 照会の結果、受給資格の見込み等についての回答を受け取ります。これは給付金の支給額・最終的な支給決定を保証するものではありません。
回答書で受給資格や講座指定の確認をしてから申し込むと、申込前の確認に役立ちます。ただし、最終的な支給可否は講座の修了や申請時点での条件等も踏まえ、必ずハローワークでご確認ください。
CBT試験当日の持ち物と時間配分の注意点
現稿で「CBT試験では自分の電卓は持ち込めない」とお伝えしましたが、試験当日に向けて他にも知っておくべき注意点があります。
必須となる本人確認書類の準備
原則として顔写真付きで氏名・生年月日が確認できる有効期限内の本人確認書類の原本が必要です。使用可能な書類の種類は受検予定の試験団体・CBT運営会社の最新公式一覧で確認してください。
氏名も重要な確認項目です。原則として、試験申し込み時の氏名と本人確認書類の氏名を一致させます。旧姓併記など例外の可否は、受検予定の試験団体に必ず事前確認してください。
画面上での時間配分とフラグ機能の活用
CBT試験はパソコンの画面上で問題文を読み、マウスで選択肢をクリックして解答します。
画面上の見直し機能が提供される場合には、受検案内の操作方法に従って利用してください。実際の画面操作と試験終了の手順は会場の案内を優先します。
迷った問題は画面上で印をつけておける場合があります(フラグ機能等)。ただし、CBT画面の具体的な見直し方法や機能は試験団体や運営会社の公式受検案内で必ず確認してください。
FP3級取得後の仕事への影響とFP2級へのステップアップ
FP3級の学習を通じて得た知識は、家計管理だけでなく、今後の働き方やキャリアの選択肢を広げるきっかけになります。
パートや事務職での評価の可能性
FP3級の資格単体で「すぐに専門職として独立できる」わけではありませんが、FP3級で学ぶ金融や税務の基礎知識は、応募書類や面接で学習実績として説明できる場合があります。ただし、資格の評価や採否への影響は、求人内容や企業ごとに異なり、就職や採用結果を保証するものではありません。
「社会保険の仕組みを理解している」「税金の基礎用語を知っている」といった学習成果は、応募時や実務で説明材料にできる可能性がありますが、実際の評価や採否への影響は求人や採用者によって異なります。
FP2級への接続を視野に入れる
実務でより専門的な業務を任されたい、あるいは就職・転職活動でより強い武器にしたいと考えた場合、FP2級の取得が目標になります。
FP2級の試験範囲は、6分野という大分類は共通しますが、2級ではより広く深い知識が問われます。3級で学んだ基礎知識の上に、より詳細な条件や複雑な計算が追加される構造になっています。そのため、3級の学習段階で「苦手な分野を放置しない」「用語の意味を正確に理解する」ことを意識しておくと、2級への学習を進めやすくなる可能性があります。
まずは3級で全体像を掴み、合格という成功体験を得てから、次の目標として2級を検討してみてください。
給付区分や受給資格の一次情報は、厚生労働省の教育訓練給付制度を参照してください。実際の照会期限・書類は管轄窓口で確認します。
まとめ|15分を続けるより、短い時間と長い時間を使い分ける
家事の合間にFP3級を目指すなら、1日15分という数字だけを守る必要はありません。
- 短い時間は復習・一問一答に使う
- 30〜60分取れる日は理解と問題演習に使う
- 1週間で実際に取れた時間を基準にする
- 受検日は進み具合を見て決める
- 2026年CBTの試験時間・問題数で練習する
1日できなかったら翌日に倍やるのではなく、次のスキマ時間から再開すれば十分です。
2026年9月21日に確認した公式情報
コメント